
募投赋能产能释放,力勤资源筑牢镍全产业链竞争底座
2026-09-21 14:39
随着奥比岛所有产线全面投产、募投项目逐步落地,力勤资源正在从一家镍产品贸易商,转变为覆盖上游资源、中游冶炼、下游精炼与资源循环的全产业链服务商。
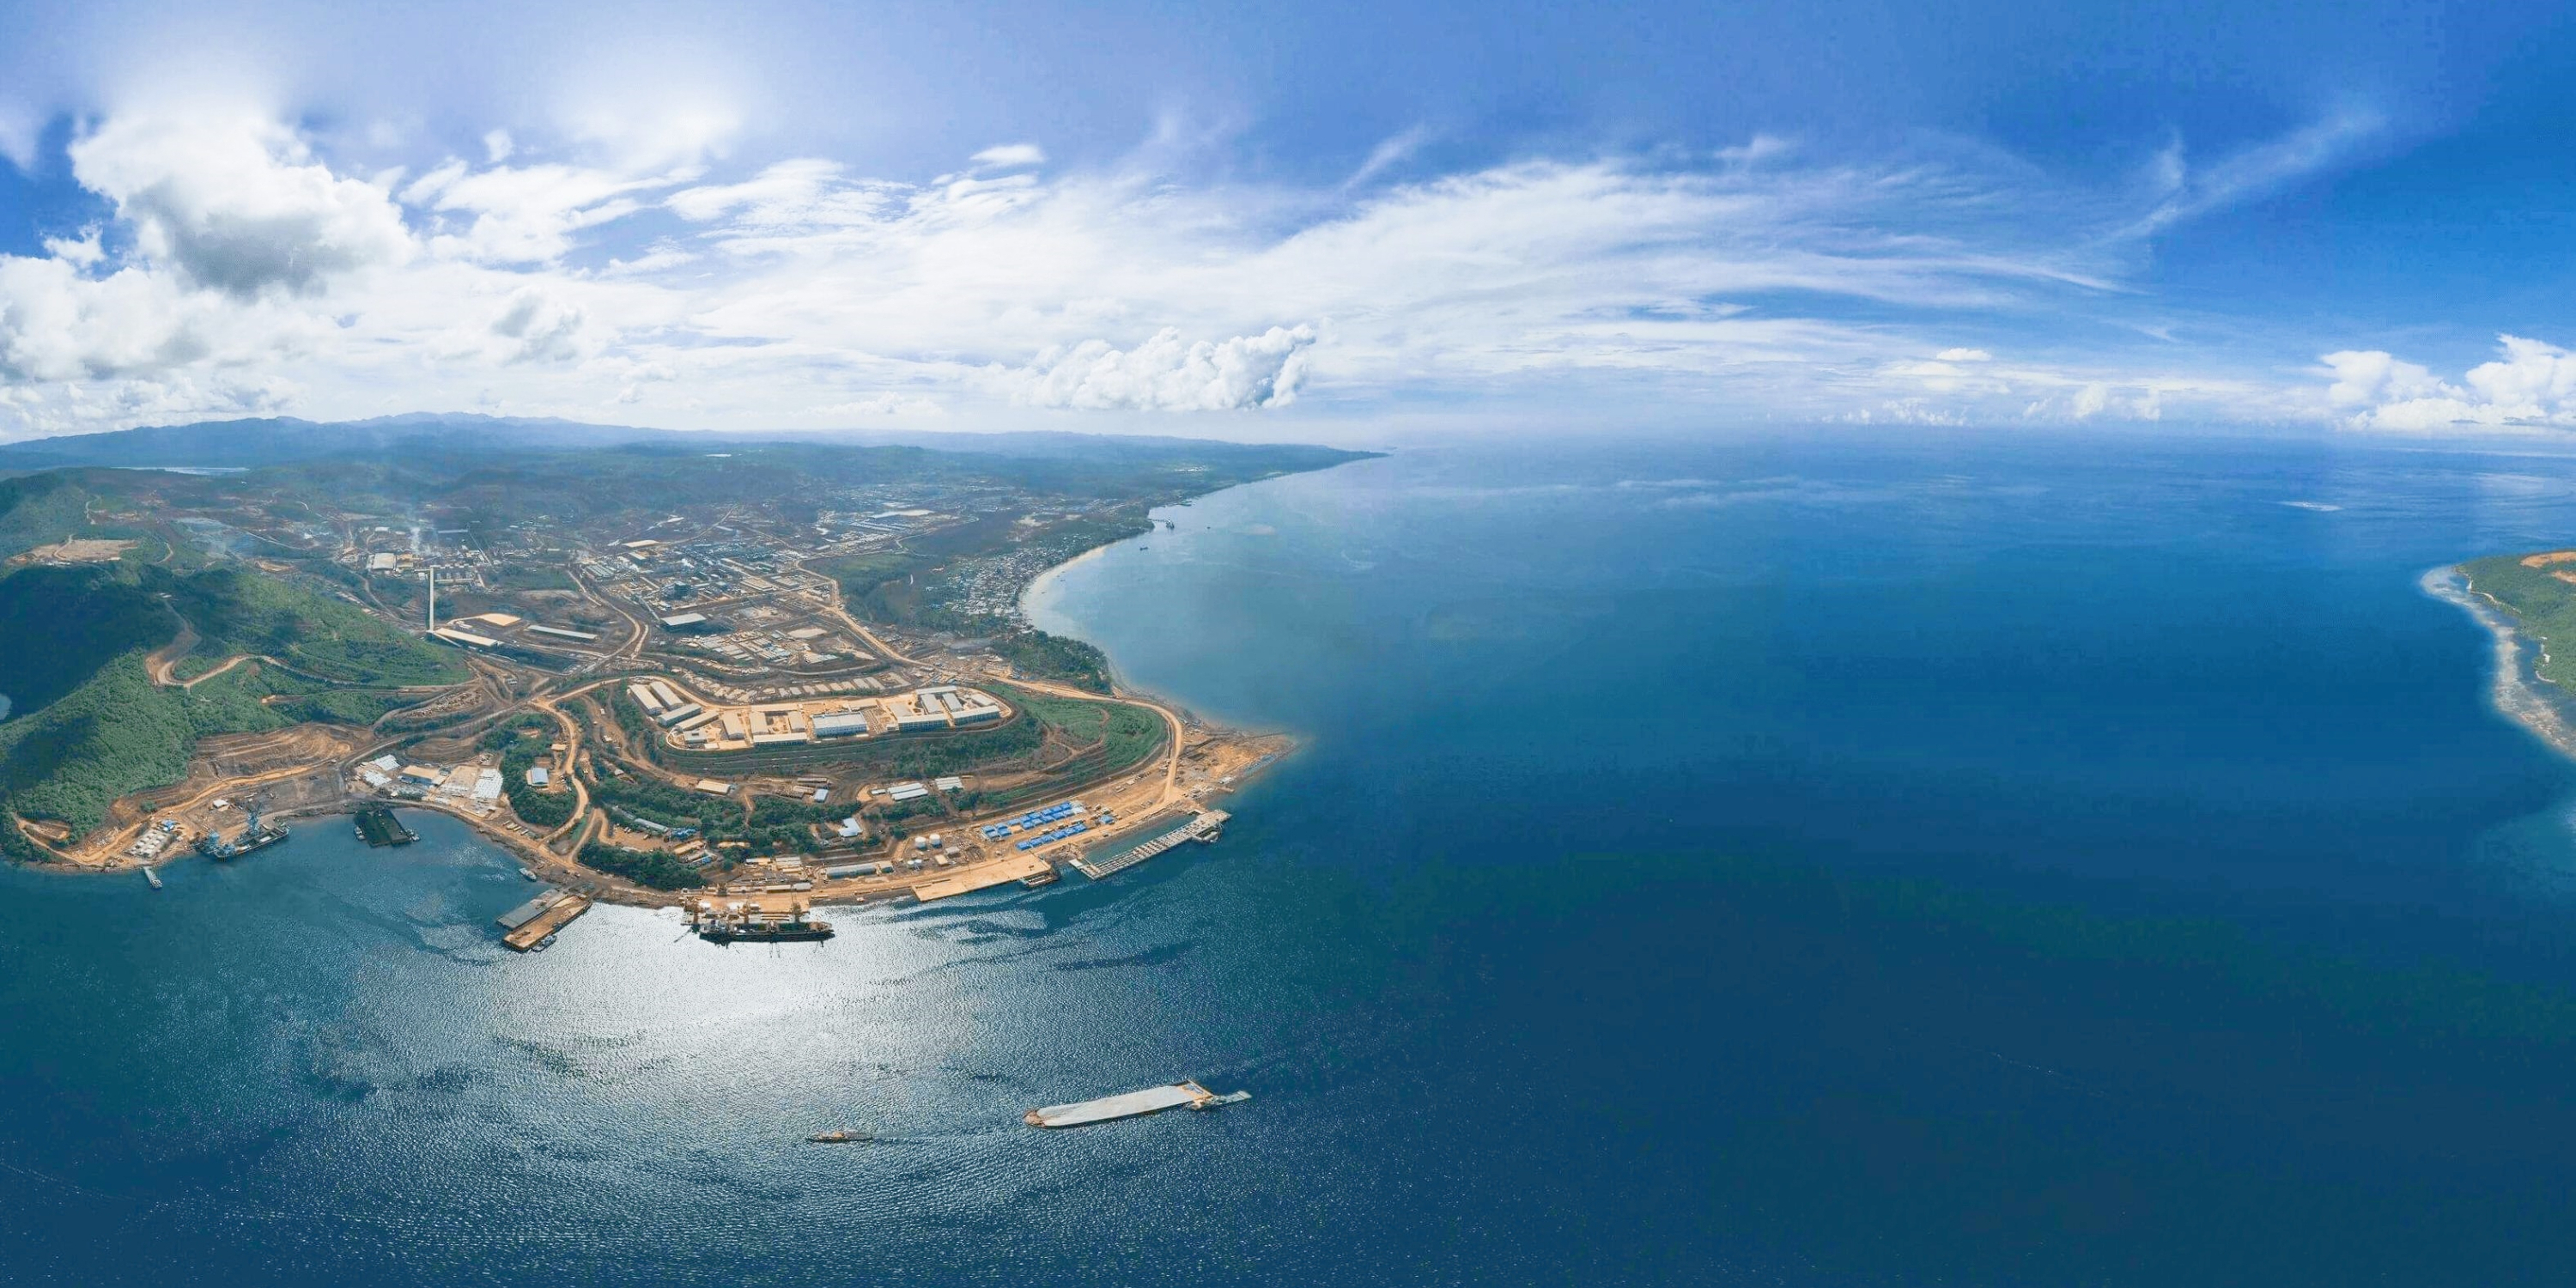
日前,宁波力勤资源科技股份有限公司(02245.HK,下称“力勤资源”)A 股上市进入发行阶段。根据发行公告,力勤资源拟公开发行1.7289亿股,占发行后总股本的10%,发行价格为21.23元/股。此次叩响深交所主板大门,标志着这家已在港股上市的镍全产业链服务商即将完成“A+H”双平台布局。
募投聚焦主业,延伸深加工与循环利用链条
力勤资源本次A股发行募集资金将全部投入主营业务,合计计划投资额40.47亿元,投向印尼奥比岛工业园区的湿法渣资源化示范项目与MHP精炼生产项目。
其中,湿法渣资源化示范项目拟投入20.62亿元,主要处理湿法冶炼产生的废弃物,年处理能力134万吨,产出螺纹钢。
MHP精炼生产项目拟投入19.85亿元,将氢氧化镍钴在园区内深加工,可灵活产出硫酸镍、硫酸钴或电积镍、电积钴,年产能5万金属吨镍。
两个项目预计在2028年一季度完成建设。力勤资源在招股书中称,募投项目实施后,将增强公司在全球镍行业的领先地位,进一步拓展在整个镍产业链中的业务。
从贸易商到生产商,收入结构已经切换
力勤资源正在完成从镍贸易商向镍冶炼生产商的转型。
2024年至2025年,其镍产品贸易收入从161.42亿元微降至159.01亿元,同期镍产品生产收入从124.03亿元跃升至218.20亿元。
一降一升之间,生产收入占比从43.45%升至57.85%,贸易收入占比从56.55%降至42.15%。生产业务首次超过贸易,成为公司最主要的收入来源。
利润结构的变化更明显。2025年,镍产品生产业务贡献主营业务毛利的92.01%,其中镍钴化合物一项就占了79.29%。
切换的直接驱动力,是奥比岛冶炼项目在报告期内集中投产带来的产量释放。2025年,公司自产镍铁销量从上年的14.67万吨增至69.81万吨,MHP销量从32.56万湿吨增至47.16万湿吨。
2026年5月,湿法及火法冶炼项目所有产线已全部实现投产,2026年8月实现全线达产。按控股项目年设计产能计,公司在全球稳定运行的HPAL湿法冶炼项目中排名第二,市场份额19.7%;在印尼排名第二,市场份额25.1%。
一体化布局,打开新的增长空间
从贸易起步,到在印尼建成全球领先的湿法冶炼产能,再到向下游精炼和资源循环利用延伸,力勤资源的一体化路径已经清晰。
募投项目投产后,力勤资源的产品矩阵将进一步丰富。MHP精炼项目可根据市场需求灵活切换硫酸镍、硫酸钴与电积镍、电积钴,产品直接对接新能源电池材料市场。湿法渣资源化项目则把冶炼废渣转化为建筑用钢,既降低了堆存成本,又打开了印尼基建市场的销售渠道。
力勤资源已与宁德时代子公司、容百科技、格林美等新能源材料头部企业建立长期合作关系,为新增产能的消化提供了客户基础。
力勤资源预测2026年营收564.13亿元,同比增长40.14%;归母净利润36.16亿元,同比增长26.35%。
随着奥比岛所有产线全面投产、募投项目逐步落地,力勤资源正在从一家镍产品贸易商,转变为覆盖上游资源、中游冶炼、下游精炼与资源循环的全产业链服务商。

相关热门新闻
请点击 添加到主屏幕